Christos Farfaras
Gestionnaire de portefeuille et conseiller en placement principal
le 1er septembre 2026
La plupart des gens s'imaginent un montant, 1 million de dollars, peut-être 2 millions, et le considèrent comme la ligne d'arrivée de la retraite. Le problème, c'est que ce montant ne provient généralement de rien de précis à leur situation. Il vient d'une manchette, d'une règle du pouce ou d'une estimation lancée par un collègue. Pour un couple ayant une maison payée à Kingston, ce montant pourrait être bien plus élevé que nécessaire. Pour un entrepreneur sans régime de retraite et avec une longue liste de personnes à charge, il pourrait être nettement insuffisant.
La question centrale : que coûte réellement une retraite « confortable »?
Le mot « confortable » cache une bonne part de subjectivité, et il ne veut pas dire la même chose pour tout le monde. Pour la plupart des Canadiens, un revenu de retraite confortable signifie pouvoir maintenir environ 70 % à 80 % du revenu d'avant la retraite une fois l'hypothèque remboursée et les retenues salariales terminées. Cette fourchette est l'hypothèse de travail de l'industrie, pas une garantie; quelqu'un qui a des loisirs coûteux, des enfants adultes à charge ou une deuxième propriété fait face à une réalité complètement différente.
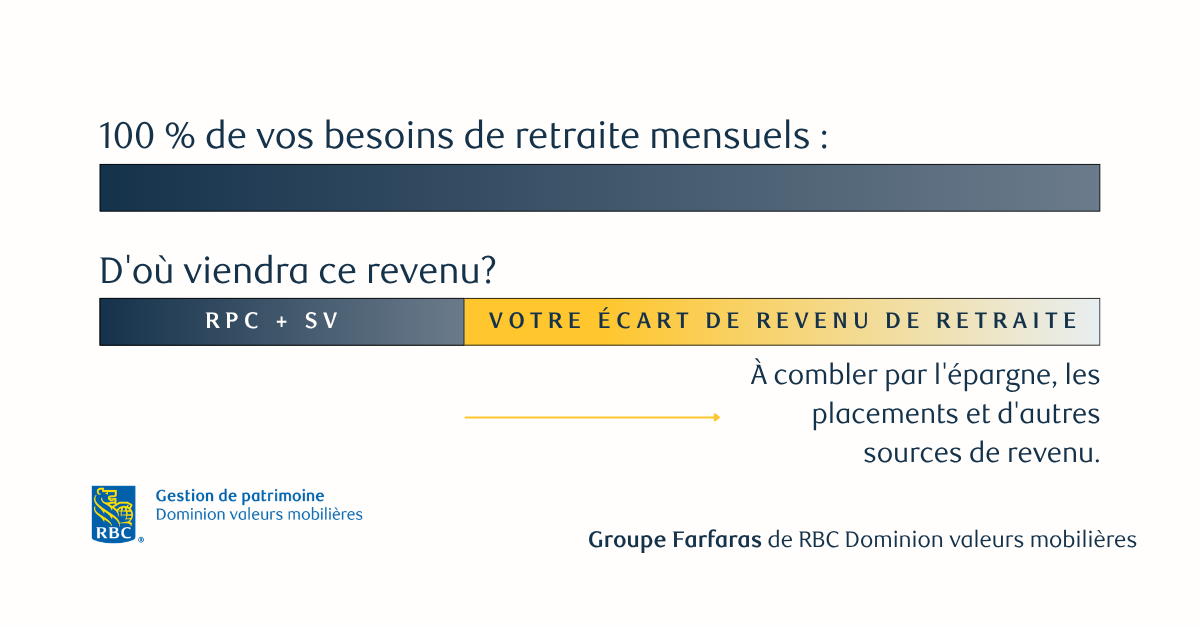
L'écart entre ce que les gens présument et ce que versent réellement les programmes gouvernementaux, c'est là que la plupart des plans de retraite déraillent. En 2026, la prestation mensuelle maximale du Régime de pensions du Canada à 65 ans est de 1 507,65 $, mais ce montant est réservé au petit nombre de cotisants ayant gagné au moins le maximum des gains ouvrant droit à pension pendant presque quarante ans. Le nouveau prestataire moyen du RPC touche plutôt environ 925 $ par mois. En ajoutant la Sécurité de la vieillesse, qui plafonne à environ 752 $ par mois pour une personne de 65 à 74 ans (et augmente automatiquement de 10 % à 75 ans), même un ménage qui touche le maximum des deux programmes se retrouve avec environ 2 250 $ à 2 700 $ par mois combinés, avant impôt. Pour la plupart des retraités, c'est un plancher, pas un plan.
Il y a aussi un plafond à connaître si votre revenu est plus élevé. La SV est assujettie à un impôt de récupération, souvent appelé la récupération, qui commence à réduire votre pension dès que le revenu net dépasse environ 95 000 $, et l'élimine complètement au-delà d'environ 155 000 $. Pour les entrepreneurs et les professionnels à revenu élevé, ce seuil n'est pas un détail; c'est une variable de planification qui influence comment et quand vous retirez un revenu à la retraite.
L'analyse technique
Partez de votre taux de remplacement du revenu, pas d'un montant forfaitaire
L'obsession du montant forfaitaire, « j'ai besoin de 1,8 million de dollars », escamote l'étape qui compte vraiment : quel revenu ce montant doit-il générer? Un point de départ plus utile est votre cible de dépenses annuelles à la retraite, calculée à partir de vos dépenses actuelles moins ce qui disparaît (hypothèque, cotisations RPC/AE, cotisations d'épargne-retraite) plus ce qui s'ajoute (voyages, soins de santé, plus de temps libre pour dépenser). Une fois ce chiffre établi, le solde du compte en découle, il ne le précède pas.
La règle du 4 %, et pourquoi c'est un point de départ, pas une vérité absolue
Une règle empirique souvent citée suggère que retirer environ 4 % de la valeur d'un portefeuille la première année de la retraite, puis ajuster ce montant pour l'inflation chaque année, donne une probabilité raisonnablement élevée que l'argent dure 30 ans. Selon ce cadre, un portefeuille de 1 million de dollars pourrait soutenir environ 40 000 $ par année avant l'ajout d'autres sources de revenu. Mais la règle du 4 % a été établie à partir des rendements historiques du marché américain sur des périodes précises — elle ne tient pas compte du risque lié à l'ordre des rendements en début de retraite, du frein fiscal des retraits REER/FERR, ni d'une retraite qui dure 35 ans ou plus au lieu de 30. C'est une bonne vérification de base, pas une formule sur laquelle bâtir un plan.
Les comptes enregistrés et les droits de cotisation que vous n'utilisez pas
Les droits de cotisation à l'abri de l'impôt se renouvellent chaque année, et les droits inutilisés ne périment pas, ce qui signifie que la plupart des gens disposent d'une marge de manœuvre pour la retraite plus grande qu'ils ne le pensent. En 2026, le plafond de cotisation au REER est de 33 810 $ (ou 18 % du revenu gagné de l'année précédente, selon le moindre des deux), et le plafond annuel du CELI est de 7 000 $, ce qui porte les droits de cotisation cumulatifs au CELI depuis 2009 à 109 000 $ pour quiconque n'y a jamais cotisé. La question stratégique n'est pas seulement « combien puis-je y verser », mais plutôt quel compte absorbe le prochain dollar le plus efficacement, compte tenu de votre tranche d'imposition actuelle par rapport à celle prévue à la retraite.
Pour les entrepreneurs
Si votre revenu de retraite a historiquement provenu de l'entreprise elle-même par des dividendes, une vente ou une cessation graduelle des activités, le calcul ci-dessus change de façon importante : vous n'avez probablement pas des décennies de cotisations au RPC bâties sur un salaire déclaré par feuillet T4, et vous n'avez peut-être aucun régime de retraite d'employeur. Cela signifie que votre REER, votre CELI et votre compte de placement de société portent une plus grande part du fardeau, et que la vente ou la transition éventuelle de l'entreprise devient, dans les faits, un véritable événement de retraite plutôt qu'un simple projet secondaire.
Il vaut aussi la peine de revoir la structure de votre rémunération dans les années précédant la retraite. Le choix entre salaire et dividendes a une incidence sur les droits de cotisation au REER (les dividendes n'en génèrent aucun), sur l'historique de cotisations au RPC, et sur le portrait fiscal personnel par rapport à celui de la société. Les entrepreneurs qui planifient cinq à dix ans avant la retraite, plutôt que l'année précédente, ont généralement beaucoup plus de flexibilité quant au moment et à la façon de retirer un revenu, et quant à l'allure que prendra la vente ou la succession éventuelle, une fois l'impôt payé.
Ce que cela signifie pour vous
La réponse honnête à « de combien ai-je besoin » est que personne ne peut vous donner un chiffre exact sans connaître vos dépenses, vos perspectives de santé, votre situation familiale, et les autres sources de revenu déjà en jeu, une pension, un immeuble locatif, la vente d'une entreprise. Ce que le calcul ci-dessus devrait plutôt vous donner, c'est un cadre : connaître votre plancher réaliste de prestations gouvernementales, connaître approximativement le taux de retrait que votre portefeuille peut soutenir, et savoir quels comptes vous utilisez efficacement par rapport à ceux que vous négligez.
Là où les choses tournent mal, ce n'est généralement pas le calcul, c'est le moment. Les décisions sur le moment de commencer à recevoir le RPC, sur l'ordre des retraits entre comptes enregistrés et non enregistrés, et sur la gestion de la récupération de la SV sont beaucoup plus faciles à bien prendre cinq ou dix ans à l'avance, avec une marge d'ajustement, que l'année où vous prenez réellement votre retraite.
Quelques questions qui méritent réflexion
- Si votre RPC et votre SV ne couvrent qu'une partie de vos dépenses mensuelles, d'où viendra réellement le reste de votre revenu, et avez-vous mis ce plan à l'épreuve d'une retraite plus longue que prévu?
- Cotisez-vous à votre REER et à votre CELI dans l'ordre qui a du sens pour vos tranches d'imposition actuelles et futures, ou répartissez-vous simplement les cotisations également par habitude?
- Si votre revenu (ou la valeur de votre entreprise) vous approche du seuil de récupération de la SV, avez-vous une stratégie de retrait qui en tient compte, ou le découvrirez-vous à la dure au moment de produire vos impôts?
Si ces questions soulèvent plus d'interrogations qu'elles n'apportent de réponses, c'est exactement le genre de conversation que nous souhaitons avoir avec vous. Communiquez avec le Groupe Farfaras pour discuter de votre situation.
Christos
Christos Farfaras, CIM
Directeur de portefeuille principal et conseiller en placement
T. 514-840-1418 | C. +1-263-770-7185 christos.farfaras@rbc.com | www.christosfarfaras.com
Groupe Farfaras de RBC Dominion valeurs mobilières Inc.
1501, avenue McGill College, bureau 2150,
Montréal (Québec) H3A 3M8
Cet article est publié à des fins éducatives générales et ne constitue pas des conseils personnalisés en matière de finances, de fiscalité ou de droit. Les chiffres relatifs au RPC, à la SV, au REER et au CELI reflètent les taux et plafonds gouvernementaux de 2026, qui sont révisés et ajustés périodiquement par l'ARC et Service Canada. Consultez un conseiller pour savoir comment ces chiffres s'appliquent à votre situation particulière.
Cette information ne constitue pas un conseil en placement et ne devrait être utilisée qu'en complément d'une discussion avec votre conseiller en placement de RBC Dominion valeurs mobilières Inc. Cela permettra de vous assurer que votre situation personnelle a été prise en considération de façon adéquate et que les mesures prises reposent sur les renseignements les plus à jour. Les renseignements contenus dans le présent document ont été obtenus de sources jugées fiables au moment de leur obtention, mais ni RBC Dominion valeurs mobilières Inc. ni ses employés, mandataires ou fournisseurs de renseignements ne peuvent en garantir l'exactitude ou l'intégralité. Ce rapport ne constitue pas et ne doit en aucun cas être interprété comme une offre de vente ni une sollicitation d'achat de valeurs mobilières. Ce rapport est fourni étant entendu que ni RBC Dominion valeurs mobilières Inc. ni ses employés, mandataires ou fournisseurs de renseignements n'assument quelque responsabilité que ce soit à cet égard. Les stocks de RBC Dominion valeurs mobilières Inc. peuvent, à l'occasion, inclure les valeurs mobilières mentionnées dans le présent document. RBC Dominion valeurs mobilières Inc.* et Banque Royale du Canada sont des entités juridiques distinctes, mais affiliées. *Membre-Fonds canadien de protection des investisseurs. RBC Dominion valeurs mobilières Inc. est une société membre de Gestion de patrimoine RBC, un secteur d'activité de la Banque Royale du Canada. MD / MC Marque(s) de commerce de la Banque Royale du Canada. Utilisée(s) sous licence. © 2026 RBC Dominion valeurs mobilières Inc. Tous droits réservés.