Patrimoine familial Di Iorio
le 15 octobre 2026
Comment les pressions sur les prix à court terme et le potentiel de l'IA à long terme pourraient influencer les marchés
L'inflation fait de nouveau les manchettes. Les coûts de l'énergie ont augmenté, les gouvernements dépensent beaucoup et les plus grandes entreprises technologiques du monde construisent l'infrastructure nécessaire à l'intelligence artificielle (IA). Il est naturel que les investisseurs se demandent si une inflation plus élevée est là pour rester.
Dans notre billet 2026 Outlook, nous remettions en question le consensus grandissant selon lequel l'inflation demeurerait structurellement élevée pendant des années. Les événements récents nous rappellent que le parcours ne sera pas linéaire. Ils n'ont toutefois pas ébranlé notre optimisme à long terme quant aux gains de productivité que la technologie pourrait apporter.
Le coût de bâtir la prochaine étape
La vague d'investissements actuelle exige des ressources bien concrètes. Les centres de données ont besoin d'électricité, de puces, de systèmes de refroidissement, de cuivre et de travailleurs qualifiés. Les gouvernements investissent aussi dans la défense et les infrastructures, tandis que les entreprises cherchent à rendre leurs chaînes d'approvisionnement plus résilientes. Quand autant de projets ont besoin des mêmes ressources en même temps, les prix peuvent monter.
L'énergie ajoute une autre pression. La hausse du coût des carburants touche le transport et la fabrication et peut finir par se répercuter sur les prix payés par les consommateurs. La Banque du Canada a récemment souligné que l'essence avait poussé l'inflation globale vers 3 %, alors que l'inflation excluant l'essence était de 2,2 % et que les mesures de l'inflation sous-jacente se situaient autour de 2 %. Cette nuance compte : un choc énergétique peut faire monter le chiffre de l'inflation sans que tous les autres prix augmentent au même rythme.
La Réserve fédérale américaine surveille ses propres pressions inflationnistes. En septembre, elle a relevé son taux directeur dans une fourchette de 3,75 % à 4,00 %. Ses responsables ont aussi revu à la hausse leurs projections de taux. Leur projection médiane pour la fin de 2027 est passée de 3,6 % en juin à 4,1 % en septembre, même s'ils s'attendent toujours à ce que l'inflation ralentisse avec le temps.
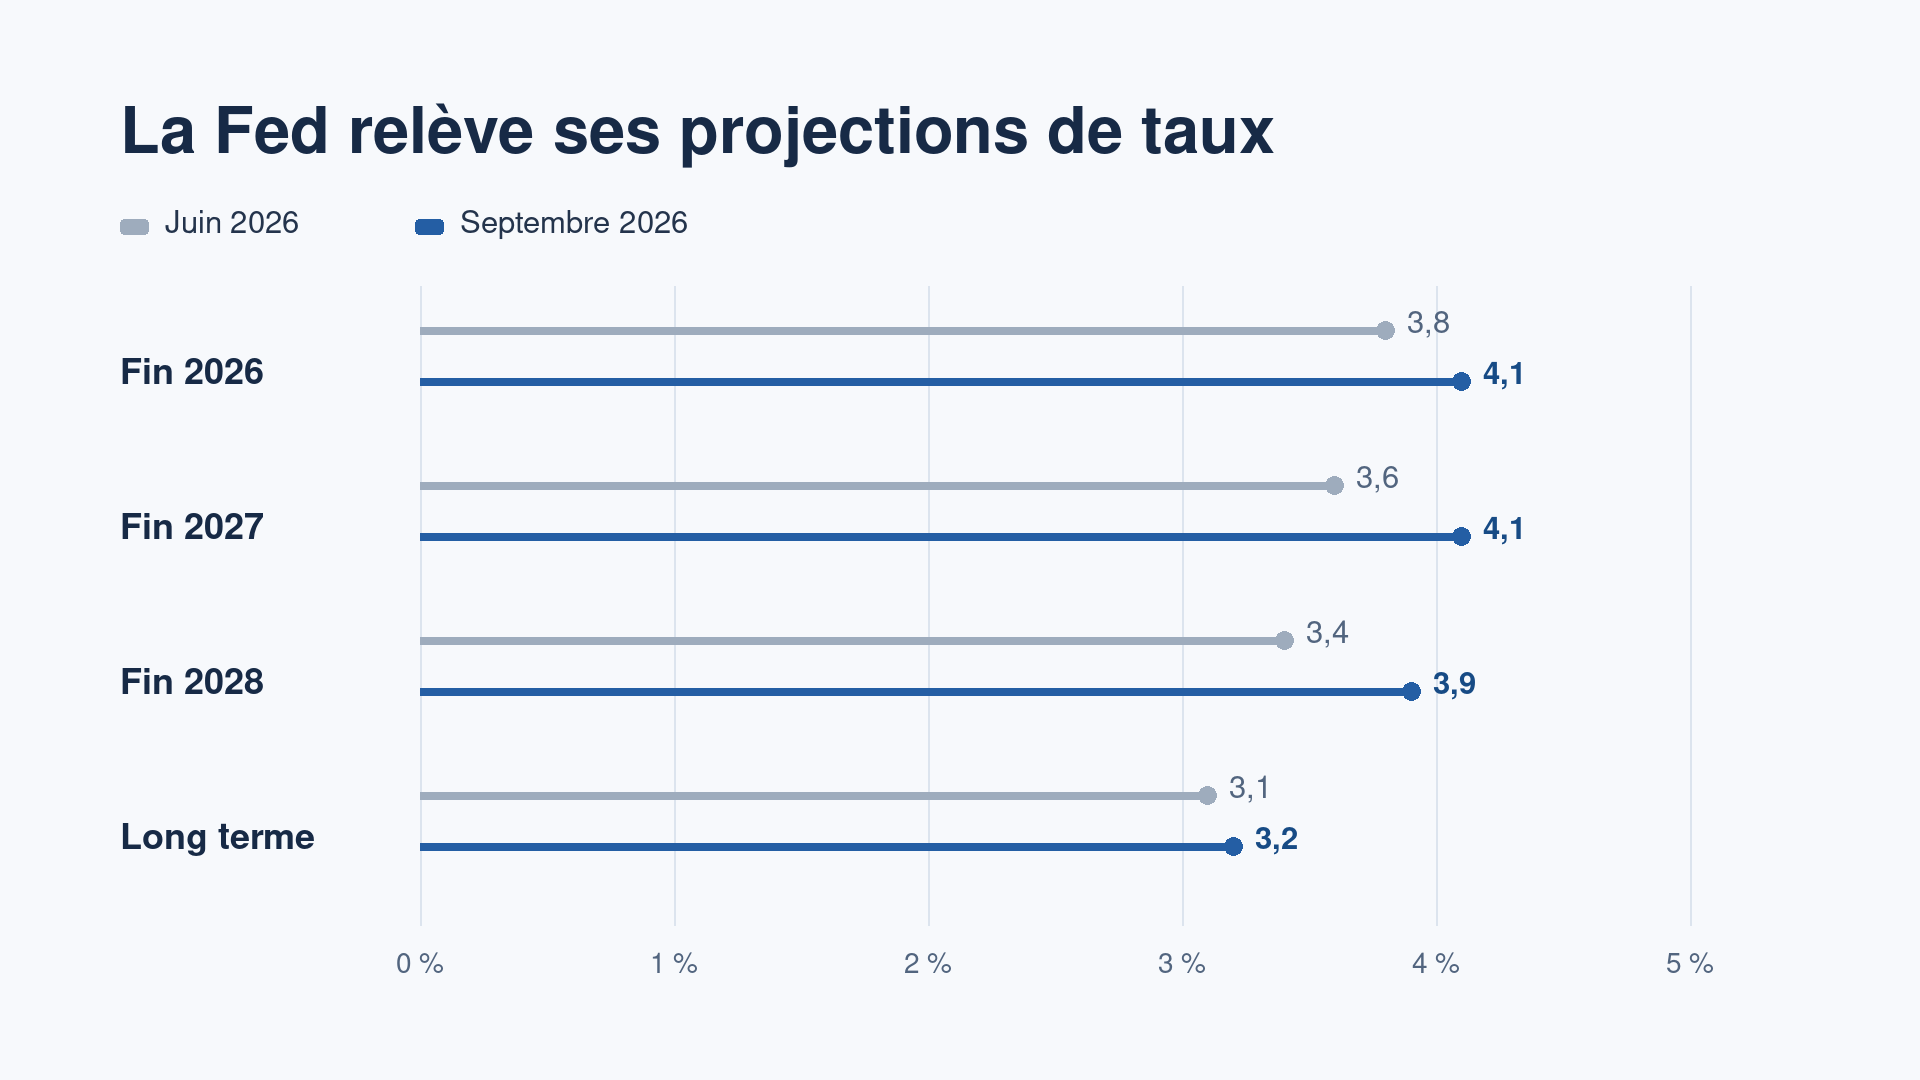
Projections médianes du taux des fonds fédéraux établies par les responsables de la Fed en juin et en septembre 2026. Les chiffres annuels visent la fin de l'année; le « long terme » est une estimation distincte. Ces projections peuvent changer et ne représentent pas les rendements des obligations à 10 ans. Source : Réserve fédérale, Summary of Economic Projections, septembre 2026.
Dette publique et taux à long terme
Une inflation plus élevée a un effet particulier sur la dette publique. Supposons qu'un gouvernement doive 100 $ sur une obligation à taux fixe. Si les prix montent de 10 %, il doit toujours 100 $, mais cette somme permet d'acheter environ 9 % de moins qu'avant. Une inflation imprévue a donc réduit le poids réel de cette dette existante.
L'inflation peut alléger le poids réel de la dette à taux fixe d'hier tout en augmentant le coût des nouveaux emprunts.
À mesure que les anciennes obligations arrivent à échéance, les gouvernements doivent en émettre de nouvelles aux taux exigés par les investisseurs. Cela compte pour les marchés. La Fed fixe un taux à court terme, tandis que les rendements obligataires à plus longue échéance reflètent aussi les attentes des investisseurs en matière de taux et d'inflation, ainsi que la rémunération qu'ils demandent pour prêter sur plusieurs années. Ces rendements peuvent rester élevés même si la Fed finit par réduire son taux directeur.
Pour les actions, un rendement à long terme plus élevé peut diminuer le prix que les investisseurs sont prêts à payer aujourd'hui pour des bénéfices attendus dans plusieurs années. Les bénéfices des entreprises demeurent toutefois essentiels. Ces deux forces agissent souvent en même temps.
Après la phase de construction
Dans The Age of Autonomy, nous expliquions comment les systèmes intelligents pourraient transformer le travail dans différentes industries. Les investissements dans l'infrastructure de l'IA nous rapprochent de cette réalité. La grande question est de savoir ce que les entreprises feront de ces outils lorsqu'ils seront largement accessibles.
Pensons à une équipe de service à la clientèle qui répond plus vite aux demandes, à un hôpital qui libère du temps pour les médecins ou à un fabricant qui détecte un problème avant de produire une pièce défectueuse. Ces exemples reposent sur la même idée : obtenir des résultats plus utiles avec le même temps, les mêmes personnes et les mêmes équipements.
Nous commençons à en voir des signes à plus petite échelle. Dans une vaste étude, des employés du soutien à la clientèle qui utilisaient un assistant d'IA ont résolu en moyenne environ 14 % plus de problèmes par heure. L'expérience d'un seul milieu de travail ne nous dit pas à quelle vitesse toute l'économie changera, mais elle montre comment les gains de productivité peuvent commencer.
Le potentiel va bien au-delà des réponses rapides aux questions :
- Moins de temps consacré aux tâches courantes : Les logiciels peuvent aider à rédiger, chercher, organiser et vérifier l'information, ce qui libère du temps pour le travail qui demande du jugement et des relations humaines.
- Moins de gaspillage : Une meilleure gestion des stocks, des trajets de livraison et de l'entretien des équipements peut économiser du carburant, des matériaux et du temps.
- Un développement plus rapide : Les équipes peuvent tester plus tôt leurs idées et leurs concepts, ce qui réduit le coût de lancement d'un nouveau produit.
- Plus de concurrence : À mesure que les outils d'IA deviennent moins chers et plus simples à utiliser, les petites entreprises peuvent accomplir des tâches qui exigeaient auparavant une organisation beaucoup plus grande.
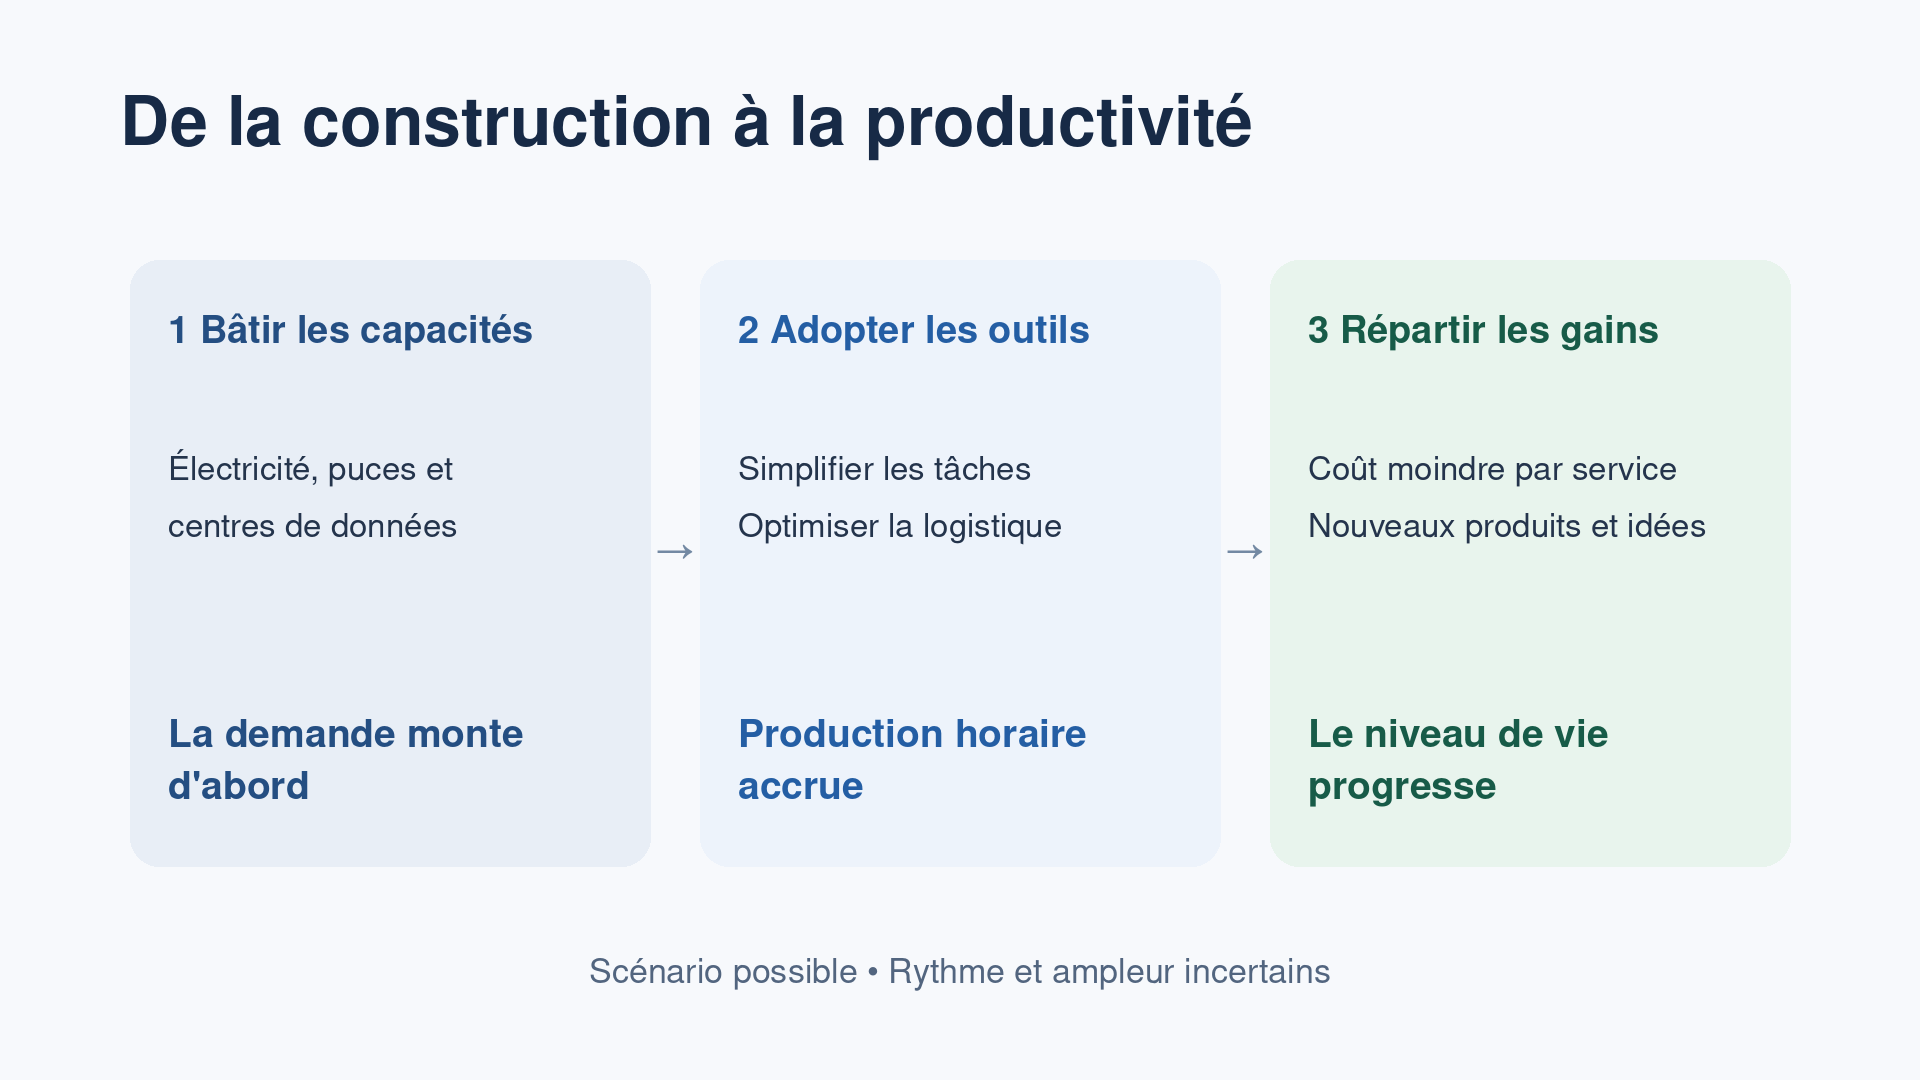
Un parcours possible des investissements vers les gains de productivité. Le rythme et l’ampleur dépendront de l’adoption des outils.
Ces économies peuvent prendre plusieurs formes. Une entreprise pourrait réduire ses prix, améliorer son service, augmenter les salaires, investir davantage ou dégager une meilleure marge. La concurrence contribuera à déterminer qui en profitera.
À l'échelle de l'économie, produire davantage sans utiliser proportionnellement plus de ressources ouvre la voie à la croissance tout en exerçant moins de pression à la hausse sur les prix.
Les économistes appellent désinflation un ralentissement de la hausse des prix. Certains services pourraient même devenir moins chers. Il n'est pas nécessaire de prévoir une baisse générale des prix pour constater une amélioration appréciable du pouvoir d'achat.
Où nous voyons les occasions de placement
Jusqu'ici, les investisseurs se sont surtout intéressés aux fournisseurs de puces, d'équipements et de centres de données. Nous croyons que la prochaine phase pourrait toucher bien d'autres secteurs. Les institutions financières, les entreprises industrielles, le secteur de la santé et les détaillants ont tous des activités qui pourraient s'améliorer à mesure que l'IA gagne en capacité et devient plus abordable.
Cela cadre avec l'importance que nous accordons aux actions américaines. Ce marché compte de nombreux développeurs de technologies et de grandes entreprises capables d'adopter ces nouveaux outils. Nos placements canadiens peuvent aussi participer à cette évolution, notamment par l'énergie, les métaux et les infrastructures nécessaires à la construction, ainsi que par les entreprises d'ici qui améliorent leur propre productivité.
Il faut tout de même rester attentifs au prix payé. Une excellente entreprise peut s'avérer un mauvais placement si le cours de son action suppose déjà des années de croissance exceptionnelle. À l'inverse, une entreprise qui améliore discrètement ses coûts et son service peut en profiter sans jamais être qualifiée de « titre d'IA ». Les taux d'intérêt à long terme et les fluctuations des devises influenceront aussi les rendements en cours de route.
Dans notre billet de mars, What History Says About AI and Your Portfolio, nous examinions des prévisions très différentes sur l'IA. Nous continuons de privilégier une perspective constructive, tout en laissant les faits, les résultats des entreprises et les évaluations guider nos décisions.
Pour la suite
Les coûts à court terme de la construction de l'économie de l'IA sont réels. Les occasions qui suivront le sont aussi : des entreprises qui produisent davantage avec moins de ressources, de nouveaux produits qui deviennent viables et des ménages qui obtiennent une meilleure valeur pour leur argent.
Nous ne savons pas quand ces avantages seront assez importants pour apparaître clairement dans les données sur l'inflation. Nous croyons toutefois que la productivité est l'un des moteurs les plus puissants de la croissance à long terme et que les occasions pour les investisseurs pourraient s'étendre bien au-delà des noms les plus connus de l'IA aujourd'hui.
La construction de l'infrastructure retient l'attention. Les gains de productivité pourraient compter encore davantage.
Sources pour la révision éditoriale
- Réserve fédérale, communiqué du FOMC du 16 septembre 2026
- Réserve fédérale, Summary of Economic Projections, septembre 2026
- Banque du Canada, délibérations du Conseil de direction, septembre 2026
- Banque du Canada, The rise in the Canadian term premium in a global context
- Banque du Canada, AI is knocking: Canada's next productivity story
- NBER, Generative AI at Work
- Fonds monétaire international, Fiscal Policy Can Help Tame Inflation and Protect the Most Vulnerable
- Banque des règlements internationaux, The impact of artificial intelligence on output and inflation